Dua Kali Ditolak, Kenedi Tembus SINTA 3 dengan Data BEI
Kenedi Pratama, mahasiswa Akuntansi Universitas Ekasakti, tembus SINTA 3 setelah dua kali ditolak. Ini perjalanan dan cara meniru desain risetnya dari data BEI.
Jawaban singkat
Kenedi Pratama, mahasiswa Akuntansi Universitas Ekasakti Padang dan ketua umum HIMASI, ditolak jurnal dua kali tetapi terus memperbaiki naskahnya sampai terbit sebagai penulis pertama di jurnal nasional terakreditasi SINTA 3. Artikel ini juga membahas ide penelitian akuntansi dari data BEI dan bahwa kesibukan organisasi bukan alasan berhenti.
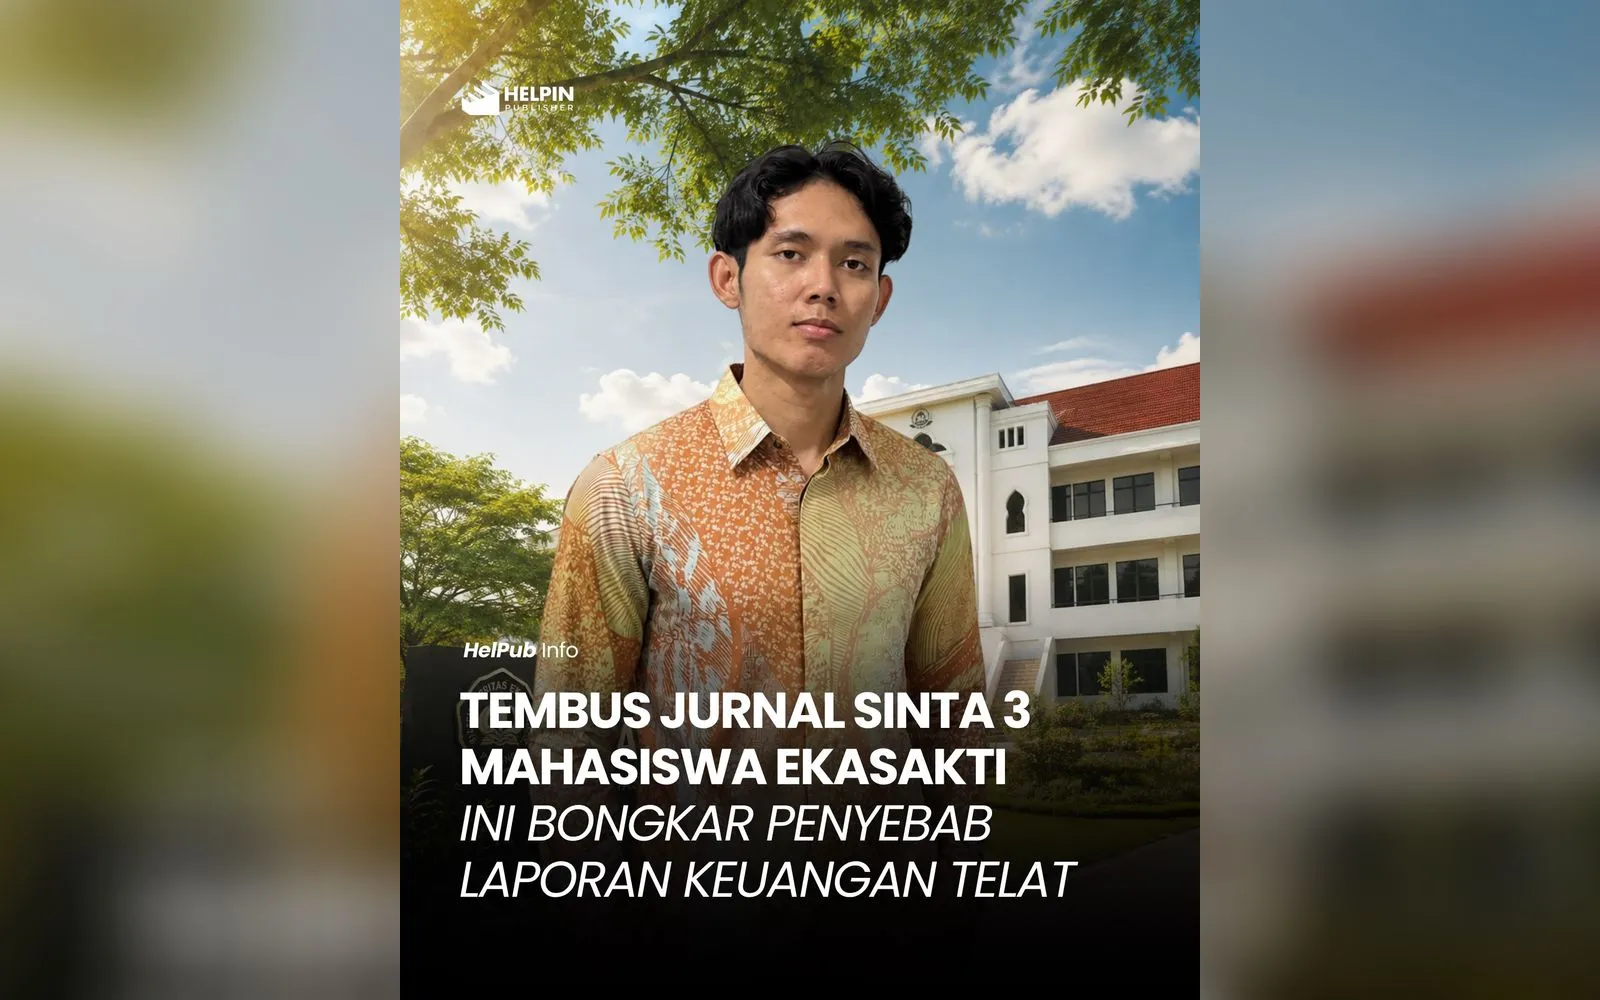
Ditolak jurnal sekali saja sudah cukup membuat banyak penulis menyerah. Kenedi Pratama mengalaminya dua kali. Naskahnya tetap ia perbaiki sampai akhirnya terbit di jurnal nasional terakreditasi SINTA 3, dengan namanya sebagai penulis pertama.
Siapa Kenedi
Ken, begitu ia disapa, adalah mahasiswa Program Studi Akuntansi Fakultas Ekonomi Universitas Ekasakti di Padang. Ia menjabat Ketua Umum Himpunan Mahasiswa Akuntansi (HIMASI) kampusnya.
Seperti yang ia bagikan lewat unggahan kolaborasi di Instagram Helpin Publisher, Ken juga tercatat sebagai Mahasiswa Berprestasi Utama Universitas Ekasakti dan masuk lima besar Mahasiswa Berprestasi tingkat wilayah LLDIKTI X. Ia pernah menjuarai lomba esai dan menjadi narasumber di forum nasional. Semua itu berjalan bersamaan dengan proses revisi naskahnya.
Apa yang ia teliti
Artikelnya berjudul Ukuran Dewan Komisaris dan Umur Perusahaan Sebagai Mitigasi atau Pemicu Audit Report Lag?. Artikel ini terbit pada Juni 2026 di Jurnal Ekonomi Bisnis, Manajemen dan Akuntansi (JEBMA) volume 6 nomor 2. Ken menulisnya bersama Meri Yani dan Andre Bustari. Artikelnya bisa dibaca di laman jurnal, dan laman JEBMA mencantumkan status terakreditasi SINTA 3.
Audit report lag adalah jeda antara tanggal tutup buku perusahaan dan tanggal laporan auditor independen. Makin panjang jedanya, makin lambat laporan keuangan auditan sampai ke investor, dan makin berkurang nilai informasinya untuk mengambil keputusan.
Menurut abstraknya, penelitian ini memakai data laporan tahunan dan laporan keuangan auditan 47 perusahaan sektor barang konsumen primer di Bursa Efek Indonesia (BEI) periode 2018 sampai 2024. Totalnya 329 observasi. Hasilnya, ukuran dewan komisaris dan umur perusahaan sama-sama berpengaruh negatif signifikan terhadap audit report lag. Artinya, perusahaan dengan dewan komisaris lebih besar dan perusahaan yang lebih matang cenderung menyelesaikan audit lebih cepat.
Ada satu detail yang patut ditiru: abstraknya jujur menyebut kedua variabel itu hanya menjelaskan 9,7 persen variasi audit report lag. Sisanya dipengaruhi faktor lain di luar model. Reviewer menghargai penulis yang terbuka soal keterbatasan risetnya.
Ditolak dua kali, lalu apa?
Ken memegang prinsip lama Ora et Labora, berdoa dan bekerja. Baginya, penolakan bukan akhir, tapi bagian dari proses.
Prinsip itu masuk akal kalau kamu tahu bahwa penolakan sering kali bukan soal kualitas riset semata. Naskah bisa ditolak karena topiknya di luar fokus jurnal, formatnya tidak sesuai template, atau kontribusinya belum dijelaskan dengan tegas. Begitu naskah ditolak:
- Baca alasan penolakannya dengan tenang. Pisahkan masalah substansi (metode, data, analisis) dari masalah teknis (format, bahasa, sitasi).
- Perbaiki dulu, baru kirim ke jurnal lain. Mengirim ulang naskah yang sama tanpa perbaikan ke jurnal berikutnya hanya mengulang penolakan.
- Cocokkan ulang dengan jurnal tujuan. Baca focus and scope dan artikel yang baru terbit di jurnal tujuan. Panduannya ada di cara memilih jurnal yang tepat.
Daftar penyebab penolakan yang paling sering ada di artikel alasan artikel jurnal ditolak. Kisah penulis lain yang juga bangkit setelah ditolak bisa kamu baca di kisah Anjani yang pernah ditolak lalu tembus SINTA 2.
Ide penelitian akuntansi dari data BEI
Desain riset Ken bisa ditiru mahasiswa akuntansi lain, karena datanya terbuka. Laporan tahunan dan laporan keuangan auditan perusahaan tercatat bisa diunduh dari situs BEI dan situs masing-masing perusahaan. Beberapa arah yang bisa kamu kembangkan:
- Ganti variabel tata kelolanya. Misalnya komite audit, kepemilikan institusional, atau proporsi komisaris independen.
- Ganti variabel karakteristik auditornya. Misalnya ukuran kantor akuntan publik, pergantian auditor, atau opini audit tahun sebelumnya.
- Ganti sektornya. Sektor perbankan, energi, atau properti punya karakter pelaporan yang berbeda.
- Bandingkan periode. Misalnya sebelum, selama, dan sesudah pandemi, untuk melihat apakah pola audit report lag berubah.
Supaya risetmu tidak sekadar mengulang penelitian lain, jelaskan celahnya di pendahuluan. Cara menuliskannya ada di cara menulis pendahuluan artikel jurnal. Untuk bagian data dan teknik analisis, baca cara menulis metode penelitian artikel jurnal.
Sibuk organisasi bukan alasan berhenti
Ken memimpin himpunan, ikut lomba, dan tetap menyempatkan diri merevisi naskah. Kisah serupa dari mahasiswa aktivis lain ada di kisah Masrul yang sibuk organisasi tapi tetap publikasi. Kuncinya sama: sisihkan waktu rutin untuk naskah, walau hanya beberapa jam seminggu, daripada menunggu waktu luang yang tidak pernah datang.
Pelajaran dari kisah Kenedi
Dua kali ditolak tidak membuat Ken berhenti. Ia memperbaiki naskah, memilih jurnal yang cocok, dan akhirnya terbit sebagai penulis pertama. Data yang ia pakai pun terbuka untuk siapa saja.
Punya naskah akuntansi yang sudah beberapa kali ditolak? Konsultasikan gratis dengan tim Helpin Publisher. Kami bantu membaca catatan reviewer dan memilih jurnal yang lebih sesuai. Keputusan diterima atau tidaknya tetap ada di editor dan reviewer jurnal. Kalau targetmu jurnal peringkat ini, lihat jasa publikasi jurnal SINTA 3.
Pertanyaan yang sering muncul
Apakah naskah yang ditolak boleh dikirim ke jurnal lain?
Boleh, setelah jurnal pertama mengeluarkan keputusan tolak. Yang tidak boleh adalah mengirim naskah yang sama ke dua jurnal sekaligus, karena itu termasuk pelanggaran etika publikasi.
Apakah penelitian kuantitatif dengan data sekunder bisa tembus SINTA?
Bisa. Banyak artikel akuntansi di jurnal SINTA memakai data sekunder dari laporan keuangan. Yang dinilai reviewer adalah ketepatan model, kebaruan variabel atau konteks, dan kejujuran dalam menafsirkan hasil. Gambaran umum soal jurnal di peringkat ini ada di artikel jurnal SINTA 3.